Die Einfuhrsteuer ist ein reiner Steuerbetrag. Damit AbaNinja ihn vollständig als Vorsteuer bucht, braucht es einen Steuersatz von 100 Prozent. Diesen Satz legen Sie einmal an und wählen ihn im Lieferantenbeleg.
Das gewählte Konto entscheidet, ob die Vorsteuer in Ziffer 400 oder 405 der MWST-Abrechnung steht. Eine Journalbuchung ohne Steuersatz erscheint in der Abrechnung gar nicht.
- Warum die Einfuhrsteuer in AbaNinja Mühe macht
- Die wichtigsten Begriffe
- Reparatur im Ausland: Einfuhrsteuer statt Bezugsteuer
- Wann Sie die Einfuhrsteuer abziehen dürfen
- Einfuhrsteuer in AbaNinja verbuchen: drei Schritte
- Zweites Beispiel: Import von Handelsware
- Stolpersteine aus der Praxis
- Checkliste
- Fazit
Warum die Einfuhrsteuer in AbaNinja Mühe macht
Wer Waren oder ein repariertes Fahrzeug in die Schweiz bringt, bezahlt am Zoll die Mehrwertsteuer. Diese Steuer heisst Einfuhrsteuer. Sie wird separat in Rechnung gestellt, getrennt von der Rechnung des Lieferanten oder der Werkstatt.
Die Einfuhrsteuer dürfen Sie als Vorsteuer abziehen. Als Vorsteuer gilt die Mehrwertsteuer, die Sie selbst bezahlt haben und mit der ESTV verrechnen. In AbaNinja führen die naheliegenden Wege aber zu einem falschen oder fehlenden Abzug.
Der Grund liegt in der Logik von AbaNinja. Das Programm füllt die Ziffern der MWST-Abrechnung aus dem Steuersatz und dem Konto jeder Buchung. Ein Saldo auf dem Vorsteuerkonto allein reicht nicht.
Den richtigen Weg hat uns der Support von swiss21 bestätigt. Wir zeigen ihn Ihnen Schritt für Schritt.
Die wichtigsten Begriffe
| Begriff | Bedeutung |
|---|---|
| Einfuhrsteuer | Die Mehrwertsteuer auf Gegenständen, die in die Schweiz eingeführt werden. Der Satz beträgt 8.1 Prozent, für bestimmte Gegenstände 2.6 Prozent. |
| BAZG | Das Bundesamt für Zoll und Grenzsicherheit. Es erhebt die Einfuhrsteuer, nicht die ESTV. |
| Veranlagungsverfügung MWST | Der Entscheid des BAZG über die Einfuhrsteuer. Er ist Ihr Beleg für den Vorsteuerabzug. |
| Vorsteuer | Die Mehrwertsteuer, die Sie selbst bezahlt haben. Sie ziehen sie in der MWST-Abrechnung von der geschuldeten Steuer ab. |
| Ziffer 400 und 405 | Die beiden Felder für die Vorsteuer in der MWST-Abrechnung der ESTV. |
| Bezugsteuer | Die Steuer auf Leistungen aus dem Ausland, bei denen kein Gegenstand die Grenze überquert. Sie ist nicht dasselbe wie die Einfuhrsteuer. |
Reparatur im Ausland: Einfuhrsteuer statt Bezugsteuer
Wer ein Fahrzeug oder eine Maschine im Ausland reparieren lässt, kauft eine Arbeitsleistung ein. Das klingt nach einer Dienstleistung und damit nach Bezugsteuer.
Der Gegenstand überquert aber die Grenze, bei der Ausfuhr und bei der Rückkehr. Darum gilt die Einfuhrsteuer.
Das Gesetz erfasst die Einfuhr von Gegenständen samt den darin enthaltenen Dienstleistungen. Bei der Rückkehr bildet das Entgelt für die Arbeiten die Grundlage der Steuer. Der Wert des ganzen Fahrzeugs spielt keine Rolle.
Das Entgelt für die Reparatur gehört in die Zollanmeldung
Die ESTV weist ausdrücklich darauf hin. Das Entgelt für die Arbeiten muss in der Zollanmeldung deklariert sein. Bewahren Sie den Auftrag und die Rechnung der Werkstatt zusammen mit den Zollpapieren auf.
- Art. 52 Abs. 1 Bst. a MWSTG. Der Steuer unterliegt die Einfuhr von Gegenständen samt den darin enthaltenen Dienstleistungen.
- Art. 54 Abs. 1 Bst. e und f MWSTG. Bei Arbeiten im Ausland gilt das Entgelt für diese Arbeiten als Grundlage der Steuer.
- MWST-Info 12, Ziff. 14.3.1. Sie behandelt die Veredelung, also Bearbeitung, Verarbeitung und Ausbesserung von Gegenständen.
Wann Sie die Einfuhrsteuer abziehen dürfen
Für steuerpflichtige Unternehmen mit effektiver Abrechnung ist die Einfuhrsteuer kein Aufwand. Sie holen den Betrag über die MWST-Abrechnung zurück. Dafür müssen folgende Bedingungen erfüllt sein:
- Sie rechnen nach der effektiven Methode ab.
- Sie sind tatsächlich Importeur und verfügen nach der Einfuhr wirtschaftlich über den Gegenstand.
- Sie besitzen die Veranlagungsverfügung des BAZG.
- Der Gegenstand dient Ihrer unternehmerischen Tätigkeit.
Auch der Zeitpunkt ist geregelt. Der Anspruch entsteht am Ende der Abrechnungsperiode, in der das BAZG die Steuer festgesetzt hat. Massgebend ist das Datum der Veranlagungsverfügung, nicht das Datum Ihrer Zahlung.
- Art. 28 Abs. 1 Bst. c MWSTG. Die entrichtete oder zu entrichtende Einfuhrsteuer ist als Vorsteuer abziehbar.
- Art. 40 Abs. 4 MWSTG. Der Anspruch entsteht am Ende der Abrechnungsperiode, in der die Steuer festgesetzt wurde.
- MWST-Info 09, Ziff. 1.3. Sie nennt die Stellung als Importeur und die Veranlagungsverfügung als Voraussetzungen.
- MWST-Info 12, Ziff. 14. Wer mit Saldosteuersätzen abrechnet, kann die Einfuhrsteuer nicht als Vorsteuer abziehen.
Einfuhrsteuer in AbaNinja verbuchen: drei Schritte
Die Grafik zeigt den ganzen Weg. Den ersten Schritt machen Sie nur einmal. Die Schritte 2 und 3 wiederholen Sie bei jeder Veranlagungsverfügung.
Die Ziffern 400 und 405 stammen aus dem Abrechnungsformular der ESTV. Die Zuordnung nach Kontonummer ist eine Regel von AbaNinja. Der Support von swiss21 hat sie uns so bestätigt.
Gartenbauunternehmen in Graubünden
Ein Gartenbauunternehmen lässt seinen Lieferwagen in einer Werkstatt in Italien reparieren. Bei der Rückkehr deklariert es die Reparatur am Zoll. Das BAZG erhebt 8.1 Prozent auf dem Werkstattentgelt von CHF 2’098.15.
Die Veranlagungsverfügung vom 01.04.2026 weist eine Einfuhrsteuer von CHF 169.95 aus. Das BAZG stellt sie separat in Rechnung. Der Fahrzeugunterhalt gehört zum übrigen Betriebsaufwand, also zu Ziffer 405.
Schritt 1: Steuersatz 100 Prozent anlegen
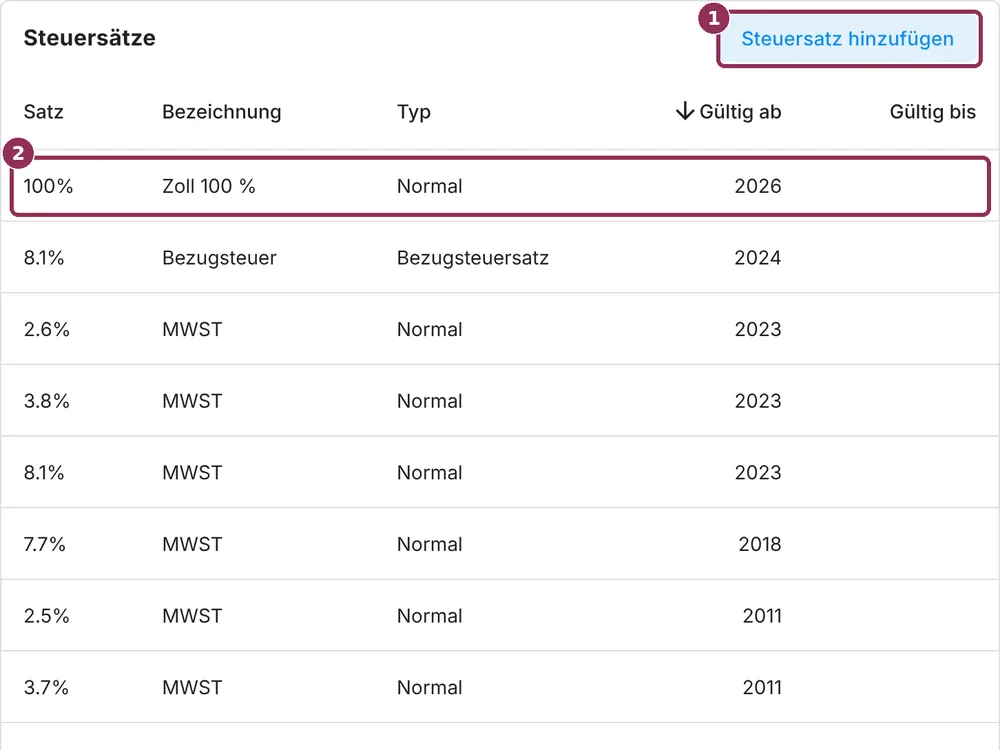
Öffnen Sie die Einstellungen und dort unter Buchhaltung den Punkt MWST. Im Bereich Steuersätze klicken Sie auf «Steuersatz hinzufügen».
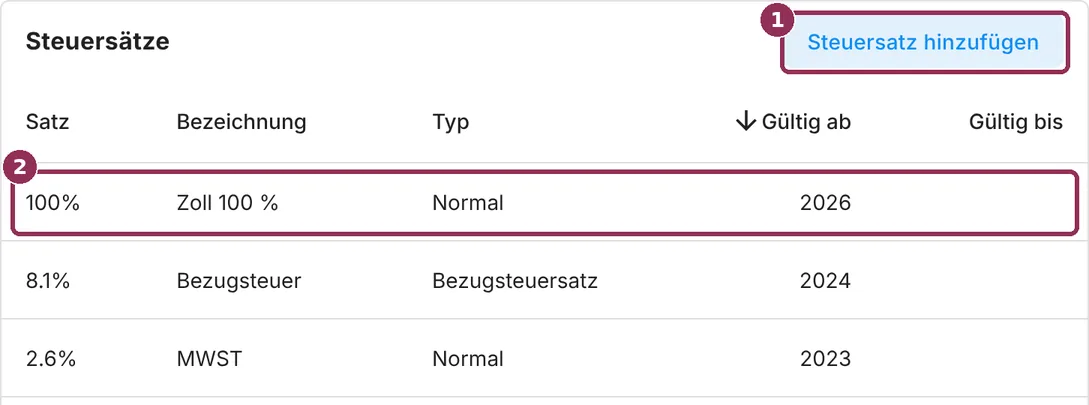
- «Steuersatz hinzufügen» öffnet das Formular.
- Der neue Satz steht danach in der Liste, hier als «Zoll 100 %».
Füllen Sie das Formular wie folgt aus und speichern Sie es:
- Bezeichnung: frei wählbar, zum Beispiel «Einfuhrsteuer 100 %».
- Satz: 100.
- Typ: Normal, nicht Bezugsteuersatz.
- Gültig ab: das Jahr des ersten Belegs, den Sie damit erfassen.
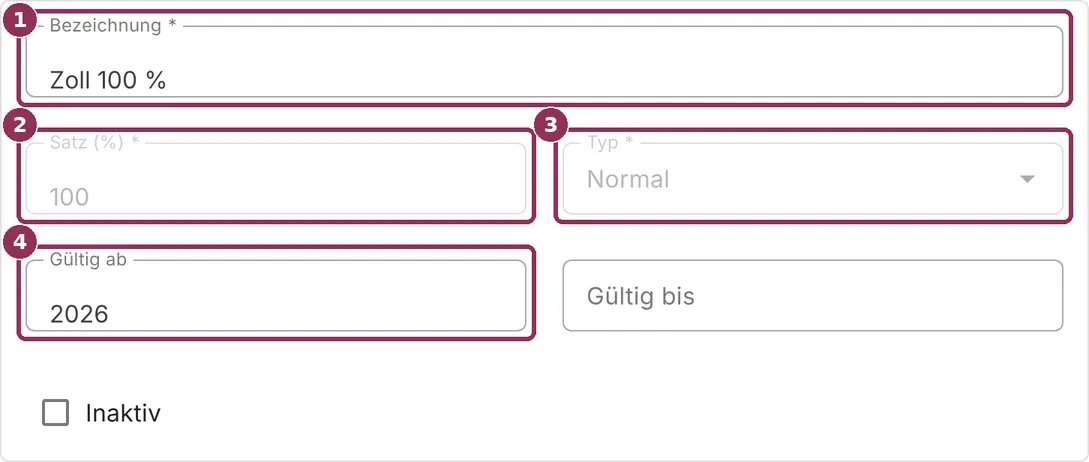
Nach dem Speichern lassen sich Satz und Typ nicht mehr ändern.
- Bezeichnung.
- Satz.
- Typ.
- Gültig ab.
Schritt 2: Lieferantenbeleg mit 100 Prozent erfassen
Erfassen Sie die Rechnung des BAZG als Lieferantenbeleg. Dafür legen Sie das BAZG einmal als Adresse an. Als Rechnungsdatum tragen Sie das Datum der Veranlagungsverfügung ein.
In der Positionszeile wählen Sie zwei Angaben:
- Konto: das Aufwandskonto, zu dem die Einfuhr gehört. Im Beispiel ist es ein Konto für den Fahrzeugaufwand in der Kontoklasse 6.
- Steuersatz: den neuen Satz von 100 Prozent.
Die Option «inkl. MWST» bleibt gewählt. Danach zeigen die Spalten Steuer und Betrag denselben Wert, nämlich den ganzen Betrag als Vorsteuer.
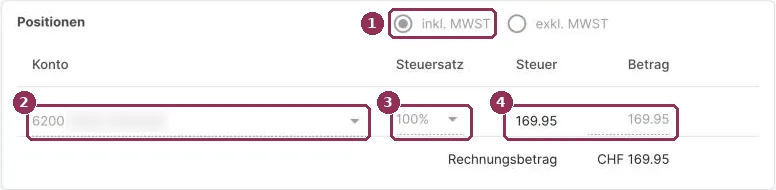
- Die Option «inkl. MWST» ist gewählt.
- Das Aufwandskonto der Kontoklasse 6, die Bezeichnung ist abgedeckt.
- Der Steuersatz 100 %.
- Steuer und Betrag zeigen beide CHF 169.95.
Warum ein Aufwandskonto, wenn kein Aufwand entsteht?
Das Konto bestimmt nur die Ziffer in der MWST-Abrechnung, wie die Grafik oben zeigt. AbaNinja bucht keinen Aufwand darauf.
Die Zahlung an das BAZG erfassen Sie danach wie bei jedem anderen Lieferantenbeleg.
Schritt 3: MWST-Kontrollliste prüfen
Öffnen Sie unter Buchhaltung, MWST die MWST-Kontrollliste und wählen Sie das Quartal der Veranlagungsverfügung. Unter Ziffer 405 stehen zwei Zeilen zu diesem Beleg. Dieselben zwei Zeilen zeigt auch das Journal.
- Die eine Zeile trägt das Aufwandskonto mit einem Betrag von CHF 0.00.
- Die andere Zeile führt den ganzen Betrag auf ein MWST-Konto. Ihr Steuerwert beträgt CHF 169.95.
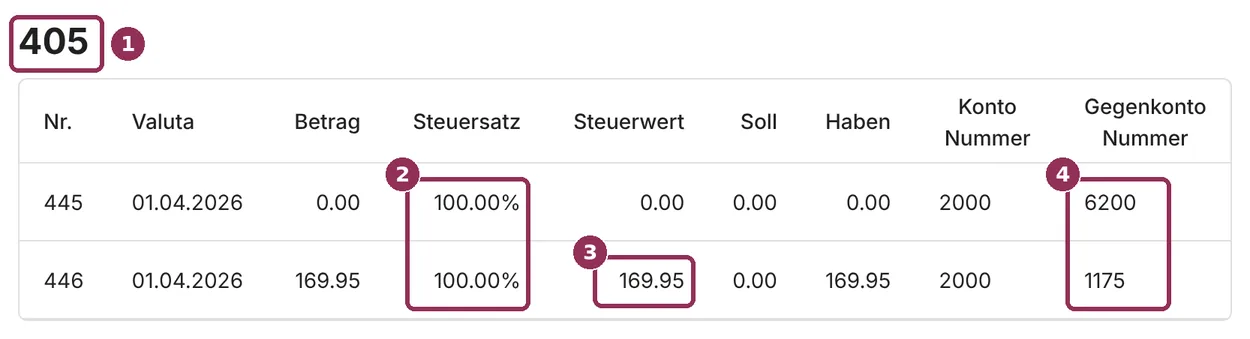
Ausschnitt aus der MWST-Kontrollliste mit den beiden Zeilen dieses Belegs.
- Die Ziffer 405.
- Der Steuersatz 100 % auf beiden Zeilen.
- Der Steuerwert von CHF 169.95.
- Die Gegenkonten: 6200 erhält CHF 0.00, das MWST-Konto 1175 den ganzen Betrag.
Zweites Beispiel: Import von Handelsware
Velogeschäft in Bern
Ein Velogeschäft kauft 20 E-Bikes bei einem Hersteller in Deutschland. Der Warenwert beträgt mit dem Transport bis zum Laden CHF 46’000.00. Darauf erhebt das BAZG eine Einfuhrsteuer von CHF 3’726.00.
Der Weg ist derselbe. Nur das Konto im Lieferantenbeleg ändert sich:
| Fall | Konto im Beleg | Steuersatz | Ziffer |
|---|---|---|---|
| Reparatur des Lieferwagens, CHF 169.95 | Fahrzeugaufwand, Kontoklasse 6 | 100 % | 405 |
| Import der E-Bikes, CHF 3’726.00 | Warenaufwand, Kontoklasse 4 | 100 % | 400 |
Die E-Bikes sind Handelsware. Darum gehört die Vorsteuer in die Ziffer 400. Den Warenaufwand erhöht die Einfuhrsteuer nicht.
Stolpersteine aus der Praxis
Einfuhrsteuer mit 8.1 Prozent erfasst
Mit dem normalen Satz behandelt AbaNinja den Betrag wie einen Preis mit oder ohne MWST. Es rechnet die Vorsteuer aus dem Betrag heraus oder schlägt sie dazu. Beides ist falsch, denn die Einfuhrsteuer ist bereits die Steuer.
Nur im Journal gebucht
Die Buchung «Vorsteuer an Bank» ohne Steuersatz verschiebt nur Geld zwischen zwei Konten. In der MWST-Abrechnung fehlt der Betrag. Sie verschenken die Vorsteuer, obwohl der Saldo des Kontos stimmt.
Bezugsteuersatz gewählt
Der Bezugsteuersatz löst eine Bezugsteuer in Ziffer 383 aus. Diese Steuer schulden Sie aber nicht. Die bezahlte Einfuhrsteuer bleibt als Aufwand stehen und fehlt als Vorsteuer.
Falsches Rechnungsdatum
Das Rechnungsdatum bestimmt in AbaNinja das Quartal der Abrechnung. Tragen Sie das Datum der Veranlagungsverfügung ein. Das Datum der Zahlung oder der Werkstattrechnung führt sonst ins falsche Quartal.
Falsche Kontoklasse
Ein Konto der falschen Klasse führt den Betrag in die falsche Ziffer. Für Investitionen auf Konten der Klasse 1 nennt der Support keine Regel. Kontrollieren Sie in diesem Fall die Ziffer in der MWST-Kontrollliste.
Abrechnung mit Saldosteuersatz
Wer mit dem Saldosteuersatz abrechnet, zieht keine Vorsteuer ab. Verwenden Sie dann den Satz von 100 Prozent nicht. Die Einfuhrsteuer bleibt in diesem Fall Aufwand.
Checkliste
- Die Veranlagungsverfügung des BAZG liegt vor.
- Der Steuersatz 100 Prozent mit Typ Normal ist angelegt.
- Der Lieferantenbeleg trägt das Datum der Veranlagungsverfügung.
- Das Konto hat die richtige Kontoklasse: 4 für Ziffer 400, 6 für Ziffer 405.
- Der Steuersatz 100 Prozent und die Option «inkl. MWST» sind gewählt.
- Steuer und Betrag zeigen im Beleg denselben Wert.
- Die MWST-Kontrollliste zeigt den Betrag in der richtigen Ziffer.
Fazit
Ein Steuersatz von 100 Prozent löst das Problem
Die Einfuhrsteuer ist bereits die Steuer selbst. AbaNinja braucht dafür einen eigenen Steuersatz, sonst rechnet es falsch oder gar nicht. Mit dem Satz von 100 Prozent und dem passenden Konto stimmt die Ziffer.
Lesen Sie auch: Häufige Buchhaltungsfehler mit swiss21.org und Das Mehrwertsteuergesetz 2026.
Sie möchten die MWST in AbaNinja nicht allein abrechnen?
Die FS Beratung & Treuhand GmbH prüft Ihre MWST-Abrechnung in AbaNinja. Auf Wunsch übernimmt sie die laufende Buchhaltung.
In einem Einzelcoaching via Zoom lernen Sie, Einfuhrsteuer und Bezugsteuer selbst zu buchen. Schreiben Sie an info@fs-beratung-treuhand.ch oder rufen Sie an: 041 420 09 94.