Beim Jahresabschluss in AbaNinja buchen Sie das Jahresergebnis per 31. Dezember auf das Konto 2979. Danach übernehmen Sie die Saldi ins neue Jahr.
Erst wenn die Generalversammlung die Gewinnverwendung genehmigt hat, verteilen Sie den Betrag auf Reserven, Dividende und Gewinn- oder Verlustvortrag.
- Warum der Abschluss jedes Jahr Fragen aufwirft
- Die wichtigsten Begriffe und Konten
- Ohne GV-Beschluss keine Gewinnverwendung
- Zwei Wege in AbaNinja
- Jahresabschluss in AbaNinja: fünf Schritte
- Beispiel 1: Gewinn verbuchen
- Beispiel 2: Verlust verbuchen
- Stolpersteine aus der Praxis
- Checkliste zum Ausdrucken
- Fazit
Warum der Abschluss jedes Jahr Fragen aufwirft
Den Jahresabschluss machen Sie nur einmal im Jahr. Bis zum nächsten Mal ist das Vorgehen oft vergessen. Dazu kommt eine Eigenheit von AbaNinja: Solange ein Geschäftsjahr offen ist, steht der Gewinn oder Verlust nirgends auf einem Konto. Die Bilanz zeigt ihn nur als Zeile «Unverbuchter Reingewinn» oder «Unverbuchter Reinverlust».
Wer im neuen Jahr den Verlustvortrag bucht, ohne das alte Jahr sauber abzuschliessen, erlebt eine Überraschung: Die Erfolgsrechnung zeigt einen Gewinn, die Bilanz einen Verlust. Genau das zeigen wir Ihnen hier Schritt für Schritt, mit Bildern aus AbaNinja.
Die wichtigsten Begriffe und Konten
Bevor wir buchen, klären wir die Begriffe. Die Kontonummern entsprechen dem Kontenrahmen KMU, den AbaNinja verwendet.
| Konto | Bezeichnung | Wozu es dient |
|---|---|---|
| 9200 | Jahresgewinn oder Jahresverlust (Erfolgsrechnung) | Abschlusskonto der Erfolgsrechnung. Es schliesst das Ergebnis des Jahres ab. |
| 2979 | Jahresgewinn oder Jahresverlust (Bilanz) | Hier steht das Ergebnis des abgeschlossenen Jahres, bis die GV darüber entschieden hat. |
| 2970 | Gewinnvortrag oder Verlustvortrag | Der Teil des Ergebnisses, der nicht verteilt wird und ins nächste Jahr «vorgetragen» wird. |
| 2950 | Gesetzliche Gewinnreserve | Reserve, die das Gesetz aus dem Gewinn verlangt. |
| 2261 | Beschlossene Ausschüttungen | Schuld gegenüber den Gesellschaftern, sobald die GV eine Dividende beschlossen hat. |
Der Bilanzgewinn ist der Gewinnvortrag aus dem Vorjahr plus der Jahresgewinn. Über ihn entscheidet die GV. Der Saldovortrag ist der Anfangsbestand eines Kontos im neuen Jahr.
So zeigt AbaNinja Soll und Haben
In Bilanz und Kontoauszug stehen Beträge im Haben mit einem Minus. Ein Gewinnvortrag erscheint deshalb als CHF -3’200.00, ein Verlustvortrag als CHF 3’730.00 ohne Vorzeichen. Das ist kein Fehler, sondern die Darstellung von AbaNinja.
Ohne GV-Beschluss keine Gewinnverwendung
Über den Bilanzgewinn entscheiden nicht Sie als Geschäftsführerin oder Geschäftsführer, sondern die Gesellschafter. Bei der Aktiengesellschaft heisst diese Versammlung Generalversammlung, bei der GmbH Gesellschafterversammlung. Wir sprechen hier einfach von der GV.
Die GV genehmigt die Jahresrechnung und beschliesst über die Verwendung des Bilanzgewinns. Grundlage ist der Antrag über die Verwendung des Bilanzgewinnes. Er steht im Jahresabschluss und zeigt, wie viel in die Reserven fliesst, wie viel ausgeschüttet und wie viel vorgetragen wird.
- Die ordentliche GV findet innerhalb von sechs Monaten nach Schluss des Geschäftsjahres statt.
- Bis zu diesem Beschluss bleibt das Ergebnis auf Konto 2979 stehen.
- Erst danach buchen Sie die Gewinnverwendung, und zwar im neuen Geschäftsjahr.
Welches Datum für die Buchung?
Am besten verwenden Sie das Datum des GV-Beschlusses und schreiben «gemäss GV-Beschluss» in den Text. Manche buchen per 1. Januar. Das ist ebenfalls möglich, solange die GV den Antrag bereits genehmigt hat und der Text auf den Beschluss verweist.
Auch bei einem Verlust entscheidet die GV. Meist beschliesst sie, den Verlust auf die neue Rechnung vorzutragen.
- Art. 804 Abs. 2 Ziff. 5 OR: Die Gesellschafterversammlung genehmigt die Jahresrechnung und beschliesst über die Verwendung des Bilanzgewinnes, insbesondere die Dividende.
- Art. 805 Abs. 2 OR: Die ordentliche Versammlung findet innerhalb von sechs Monaten nach Schluss des Geschäftsjahres statt.
- Art. 698 Abs. 2 Ziff. 4 OR: dieselbe Zuständigkeit bei der Aktiengesellschaft.
Zwei Wege in AbaNinja
AbaNinja bietet zwei Möglichkeiten, das Ergebnis ins neue Jahr zu bringen.
| Weg | So funktioniert er | Vorteil | Nachteil |
|---|---|---|---|
| A: Geschäftsjahr schliessen | AbaNinja bucht das Ergebnis selbst auf 2979 und trägt alle Saldi definitiv vor. | Automatisch | Nicht umkehrbar. Im alten Jahr ist danach keine Buchung mehr möglich. |
| B: Jahr offen lassen | Sie buchen das Ergebnis selbst über 9200 auf 2979 und übernehmen die Saldi. | Korrekturen bleiben möglich, etwa nach Rückfragen der Steuerverwaltung. | Sie müssen an die Reihenfolge denken. |
Viele kleine Unternehmen lassen das Jahr offen, bis die Steuerveranlagung vorliegt. Wir zeigen deshalb Weg B im Detail. Wenn Sie später doch schliessen, ist das Ergebnis bereits sauber auf 2979 gebucht.
Jahresabschluss in AbaNinja: fünf Schritte
Schritt 1: Ergebnis per 31. Dezember auf 2979 buchen
Buchen Sie zuerst alle Abschlussbuchungen im alten Jahr: Abschreibungen, Abgrenzungen, Rückstellungen und Steuern. Erst dann steht das Ergebnis fest. Sie finden es in der Erfolgsrechnung in der letzten Zeile.
Öffnen Sie dann Buchhaltung, Journal, wählen Sie oben rechts das alte Geschäftsjahr und erfassen Sie eine Buchung mit dem Datum 31.12. Die Richtung hängt davon ab, ob Sie einen Gewinn oder einen Verlust haben.
| Ergebnis | Soll | Haben | Text |
|---|---|---|---|
| Gewinn | 9200 Jahresgewinn oder Jahresverlust | 2979 Jahresgewinn oder Jahresverlust | Verbuchung Jahresgewinn |
| Verlust | 2979 Jahresgewinn oder Jahresverlust | 9200 Jahresgewinn oder Jahresverlust | Verbuchung Jahresverlust |
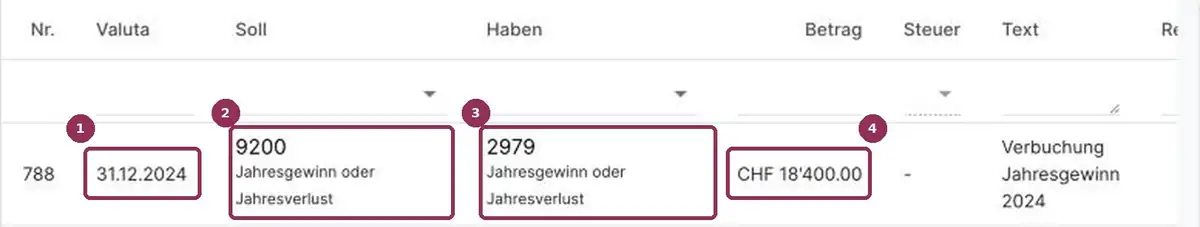
Gewinn im Journal: (1) Datum 31.12. des alten Jahres, (2) Soll 9200, (3) Haben 2979, (4) Betrag gemäss Erfolgsrechnung.
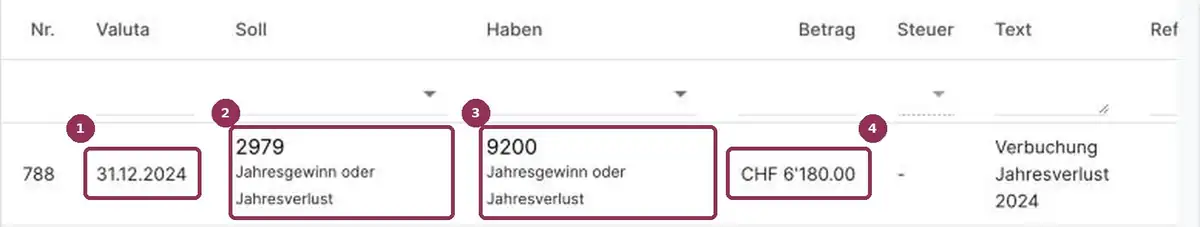
Verlust im Journal: gleiche Felder, aber Soll 2979 und Haben 9200.
Schritt 2: Bilanz des alten Jahres prüfen
Öffnen Sie Buchhaltung, Bericht, Bilanz für das alte Jahr. Die Zeile «Unverbuchter Reingewinn» oder «Unverbuchter Reinverlust» ist jetzt verschwunden. Aktiven und Passiven sind gleich gross, und Konto 2979 zeigt das Ergebnis.
In der Erfolgsrechnung des alten Jahres erscheint neu der Abschnitt «9 Abschluss» mit Konto 9200. Die letzte Zeile «Total Erfolgsrechnung» zeigt jetzt CHF 0.00. Das ist richtig, denn das Ergebnis steht nun in der Bilanz auf 2979.
Tipp für die Unterlagen der GV
Notieren Sie das Ergebnis, bevor Sie auf 9200 buchen, oder drucken Sie die Erfolgsrechnung vorher als PDF. So haben Sie die Zahlen für den Antrag an die GV griffbereit.
Schritt 3: Saldi aus Vorjahr übernehmen
Solange das alte Jahr offen ist, übernimmt AbaNinja die Anfangsbestände nicht von selbst. Sie lösen das aus: Einstellungen, Buchhaltung, Geschäftsjahr, das neue Jahr anklicken, dann oben rechts auf die drei Punkte und «Saldi aus Vorjahr übernehmen».
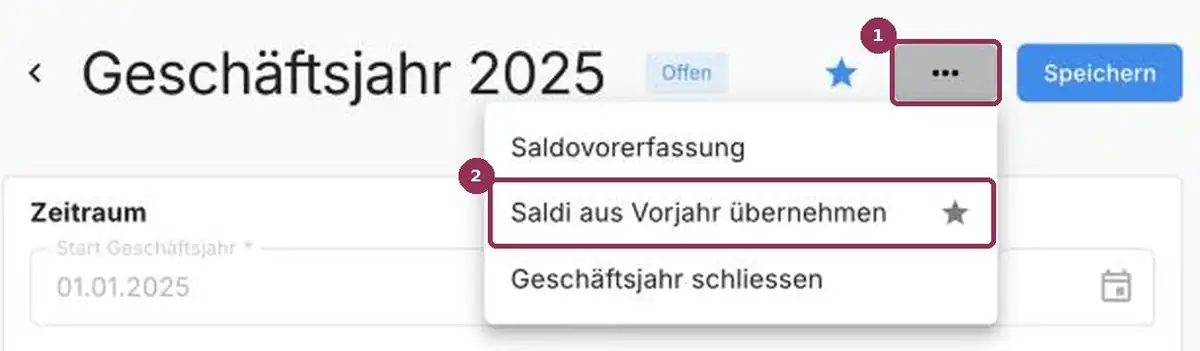
(1) Drei Punkte beim neuen Geschäftsjahr, (2) «Saldi aus Vorjahr übernehmen». «Geschäftsjahr schliessen» wählen Sie nur, wenn Sie das Jahr endgültig sperren wollen.
Die Reihenfolge ist entscheidend
Übernehmen Sie die Saldi erst, wenn im alten Jahr alles gebucht ist, auch die Buchung auf 9200. Buchen Sie später noch etwas im alten Jahr, übernehmen Sie die Saldi einfach nochmals. Das ist jederzeit möglich.
Schritt 4: Nach dem GV-Beschluss die Verwendung buchen
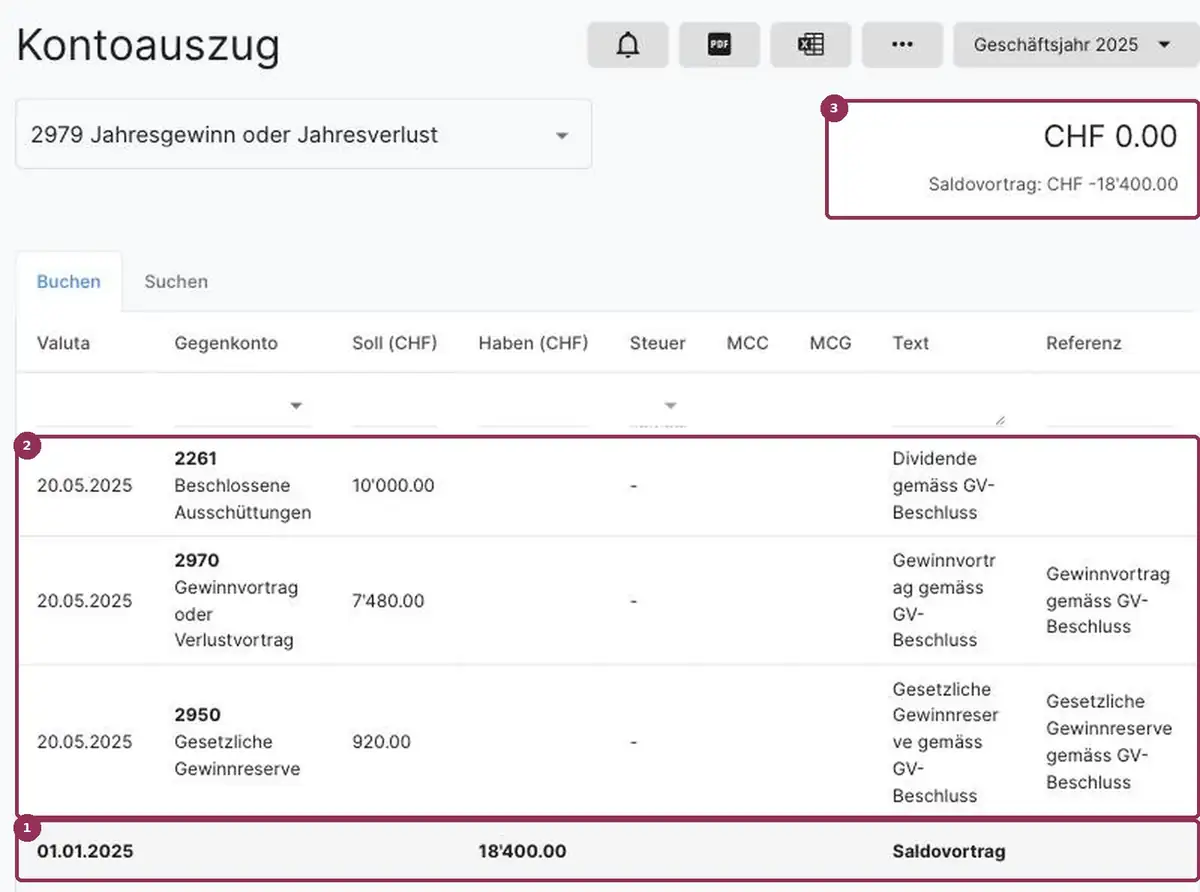
Jetzt steht das Ergebnis im neuen Jahr als Saldovortrag auf 2979. Sobald die GV den Antrag genehmigt hat, buchen Sie die Verwendung im Journal des neuen Jahres. Danach steht Konto 2979 auf null. Die Buchungssätze zeigen die beiden Beispiele unten.
Schritt 5: Kontrolle im neuen Jahr
- Konto 2979 zeigt CHF 0.00.
- Konto 2970 entspricht der Zeile «Vortrag auf neue Rechnung» im Antrag.
- Konto 2950 ist um die Reservenzuweisung gestiegen.
- Die Bilanz des neuen Jahres zeigt als unverbuchtes Ergebnis genau den Betrag der Erfolgsrechnung des neuen Jahres.
Beispiel 1: Gewinn verbuchen
Malergeschäft in Winterthur
Eine GmbH mit CHF 20’000 Stammkapital führt ein Malergeschäft. Aus dem Vorjahr hat sie einen Gewinnvortrag von CHF 3’200. Im abgeschlossenen Jahr erzielt sie einen Gewinn von CHF 18’400. Die gesetzliche Gewinnreserve beträgt erst CHF 4’000. Die GV vom 20. Mai beschliesst eine Dividende von CHF 10’000.
| Antrag über die Verwendung des Bilanzgewinnes | CHF |
|---|---|
| Gewinnvortrag aus dem Vorjahr | 3’200.00 |
| Jahresgewinn | 18’400.00 |
| Bilanzgewinn | 21’600.00 |
| Zuweisung an die gesetzliche Gewinnreserve (5 % von 18’400) | -920.00 |
| Dividende | -10’000.00 |
| Vortrag auf neue Rechnung | 10’680.00 |
Warum 5 Prozent? Das Gesetz verlangt, dass 5 Prozent des Jahresgewinns in die gesetzliche Gewinnreserve fliessen, bis die gesetzlichen Reserven die Hälfte des Stammkapitals erreichen. Hier sind das CHF 10’000. Mit CHF 4’000 ist diese Grenze noch nicht erreicht.
Die Buchungen
| Datum | Soll | Haben | CHF | Text |
|---|---|---|---|---|
| 31.12. altes Jahr | 9200 | 2979 | 18’400.00 | Verbuchung Jahresgewinn |
| Saldi aus Vorjahr übernehmen | ||||
| 20.05. neues Jahr | 2979 | 2950 | 920.00 | Gesetzliche Gewinnreserve gemäss GV-Beschluss |
| 20.05. neues Jahr | 2979 | 2261 | 10’000.00 | Dividende gemäss GV-Beschluss |
| 20.05. neues Jahr | 2979 | 2970 | 7’480.00 | Gewinnvortrag gemäss GV-Beschluss |
Die drei Buchungen im neuen Jahr ergeben zusammen CHF 18’400. Damit ist Konto 2979 leer. Auf 2970 kommen nur CHF 7’480, weil dort bereits der alte Gewinnvortrag von CHF 3’200 steht. Zusammen ergibt das den neuen Vortrag von CHF 10’680.
Konto 2979 im neuen Jahr: (1) Saldovortrag CHF 18’400 im Haben, (2) die drei Buchungen gemäss GV-Beschluss, (3) Saldo CHF 0.00.
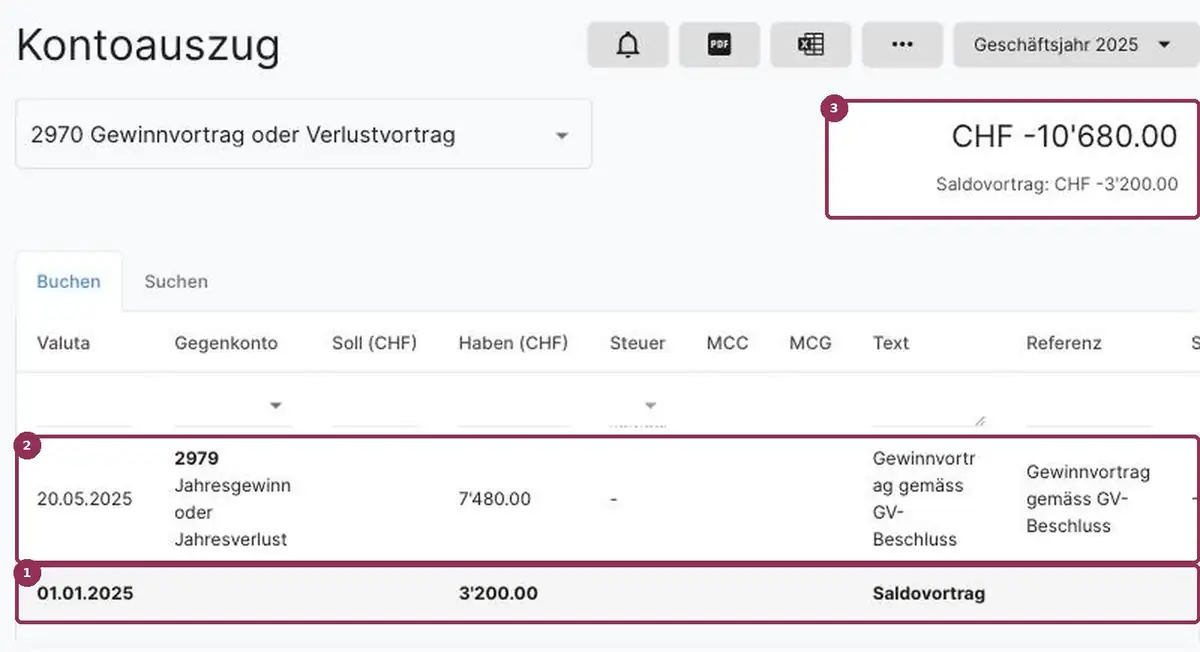
Konto 2970: (1) alter Gewinnvortrag CHF 3’200, (2) Zugang CHF 7’480, (3) neuer Gewinnvortrag CHF 10’680 (Minus = Haben).
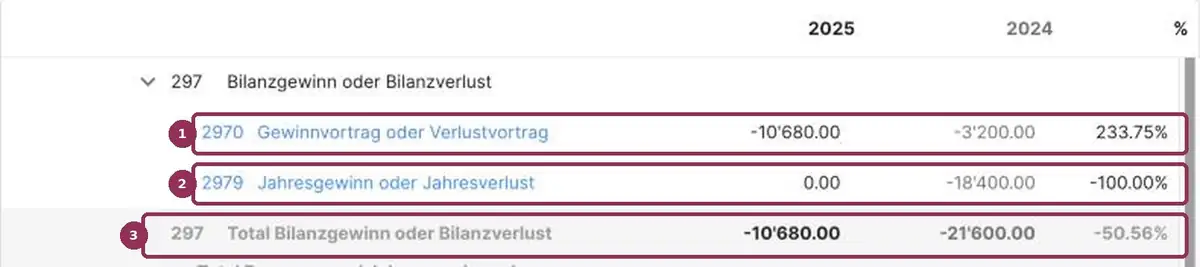
Bilanz im Vergleich: (1) Gewinnvortrag, (2) Konto 2979 ist im neuen Jahr leer, (3) der Bilanzgewinn sinkt um Reserve und Dividende.
Die Dividende auszahlen
Auf Dividenden fällt die Verrechnungssteuer von 35 Prozent an. Die Gesellschafter erhalten nur 65 Prozent. Die Gesellschaft meldet die Dividende mit dem Formular 103 der Eidgenössischen Steuerverwaltung und liefert die Steuer innert 30 Tagen nach Fälligkeit ab.
| Vorgang | Soll | Haben | CHF |
|---|---|---|---|
| Auszahlung an die Gesellschafter (65 %) | 2261 | 1020 Bank | 6’500.00 |
| Verrechnungssteuer (35 %) | 2261 | 2206 Verrechnungssteuer | 3’500.00 |
| Zahlung an die ESTV | 2206 | 1020 Bank | 3’500.00 |
Beispiel 2: Verlust verbuchen
Coiffeursalon in Chur
Eine GmbH führt einen Coiffeursalon. Aus dem Vorjahr hat sie einen Gewinnvortrag von CHF 2’450. Im abgeschlossenen Jahr hat sie den Salon umgebaut und schliesst mit einem Verlust von CHF 6’180 ab. Die GV vom 12. Juni beschliesst, den Verlust vorzutragen.
| Antrag über die Verwendung des Bilanzergebnisses | CHF |
|---|---|
| Gewinnvortrag aus dem Vorjahr | 2’450.00 |
| Jahresverlust | -6’180.00 |
| Reservenzuweisung | 0.00 |
| Vortrag auf neue Rechnung | -3’730.00 |
Bei einem Verlust gibt es keine Reservenzuweisung und keine Dividende. Der Verlust frisst zuerst den Gewinnvortrag auf. Übrig bleibt ein Verlustvortrag von CHF 3’730.
Die Buchungen
| Datum | Soll | Haben | CHF | Text |
|---|---|---|---|---|
| 31.12. altes Jahr | 2979 | 9200 | 6’180.00 | Verbuchung Jahresverlust |
| Saldi aus Vorjahr übernehmen | ||||
| 12.06. neues Jahr | 2970 | 2979 | 6’180.00 | Verlustvortrag gemäss GV-Beschluss |
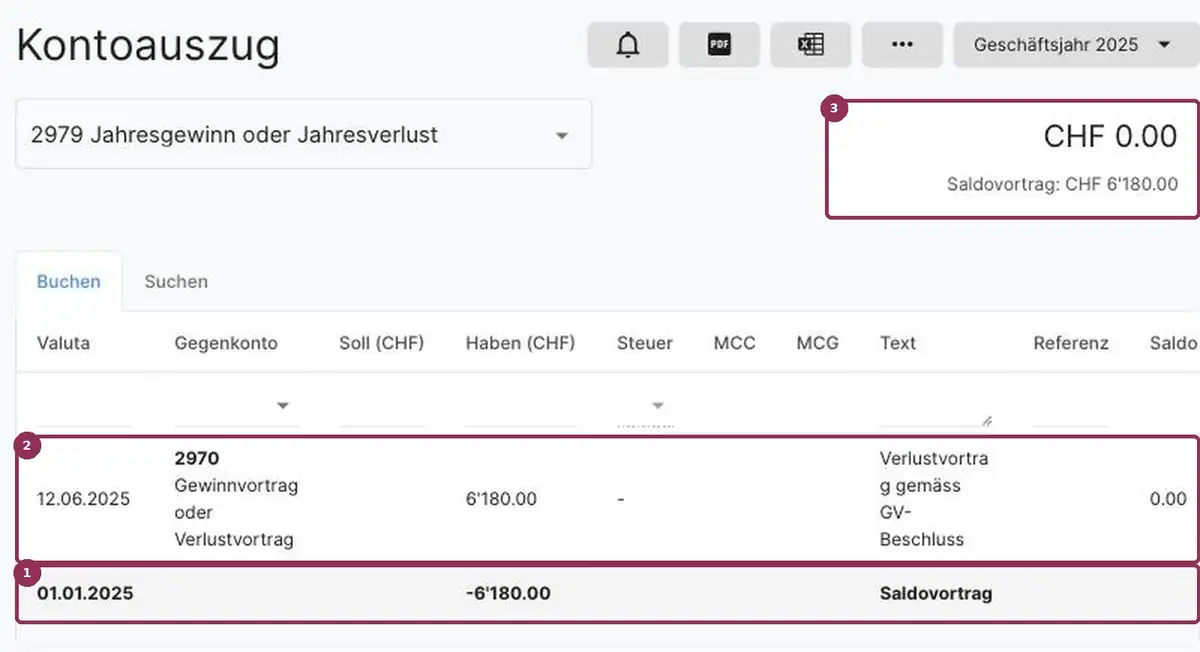
Konto 2979 im neuen Jahr: (1) Saldovortrag CHF 6’180 im Soll (AbaNinja zeigt ihn mit Minus in der Haben-Spalte), (2) Umbuchung auf 2970, (3) Saldo CHF 0.00.
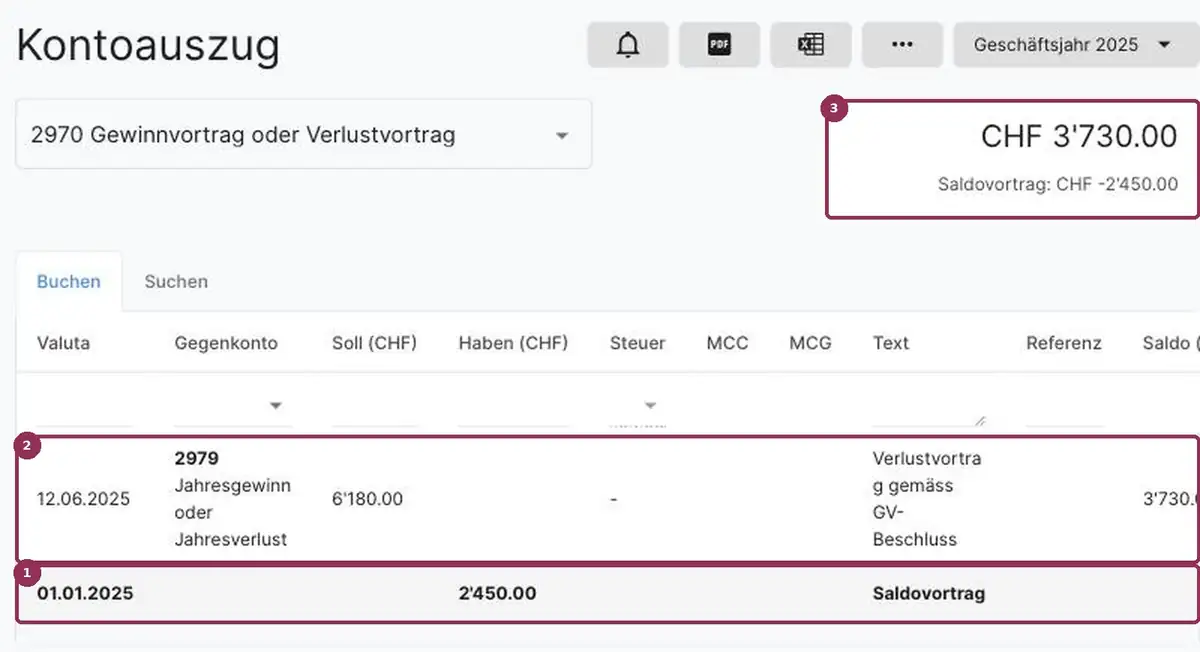
Konto 2970: (1) alter Gewinnvortrag CHF 2’450 im Haben, (2) Verlust CHF 6’180 im Soll, (3) neuer Verlustvortrag CHF 3’730.
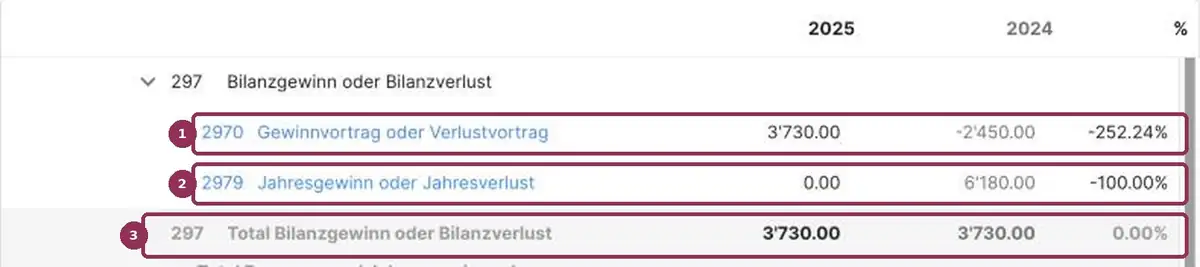
Bilanz im Vergleich: (1) aus dem Gewinnvortrag wird ein Verlustvortrag, (2) Konto 2979 ist im neuen Jahr leer, (3) der Bilanzverlust bleibt gleich, er steht jetzt nur auf einem anderen Konto.
Und im nächsten Gewinnjahr?
Ein späterer Gewinn deckt zuerst den Verlustvortrag. Erst vom Rest berechnen Sie die 5 Prozent für die gesetzliche Gewinnreserve. Macht der Salon im Folgejahr CHF 2’000 Gewinn, bleibt noch ein Verlustvortrag von CHF 1’730. Eine Reservenzuweisung oder Dividende ist dann nicht möglich.
- Art. 801 OR: Für die Reserven der GmbH gelten die Vorschriften des Aktienrechts entsprechend.
- Art. 672 OR: Vom Jahresgewinn ist zuerst ein Verlustvortrag zu decken. Danach fliessen 5 Prozent in die gesetzliche Gewinnreserve, bis die Grenze von 50 Prozent des Kapitals erreicht ist.
- Art. 725a OR in Verbindung mit Art. 820 OR: Massnahmen bei einem Kapitalverlust.
Stolpersteine aus der Praxis
Saldi zu früh übernommen
Das ist der häufigste Fehler. Die Saldi wurden ins neue Jahr übernommen, bevor die Buchung auf 9200 gemacht war. Konto 2979 startet dann im neuen Jahr mit null. Die Umbuchung auf 2970 lässt 2979 im Minus stehen, und in der Bilanz sieht der Verlust plötzlich wie ein Gewinn aus. Die Lösung: im Geschäftsjahr nochmals «Saldi aus Vorjahr übernehmen».
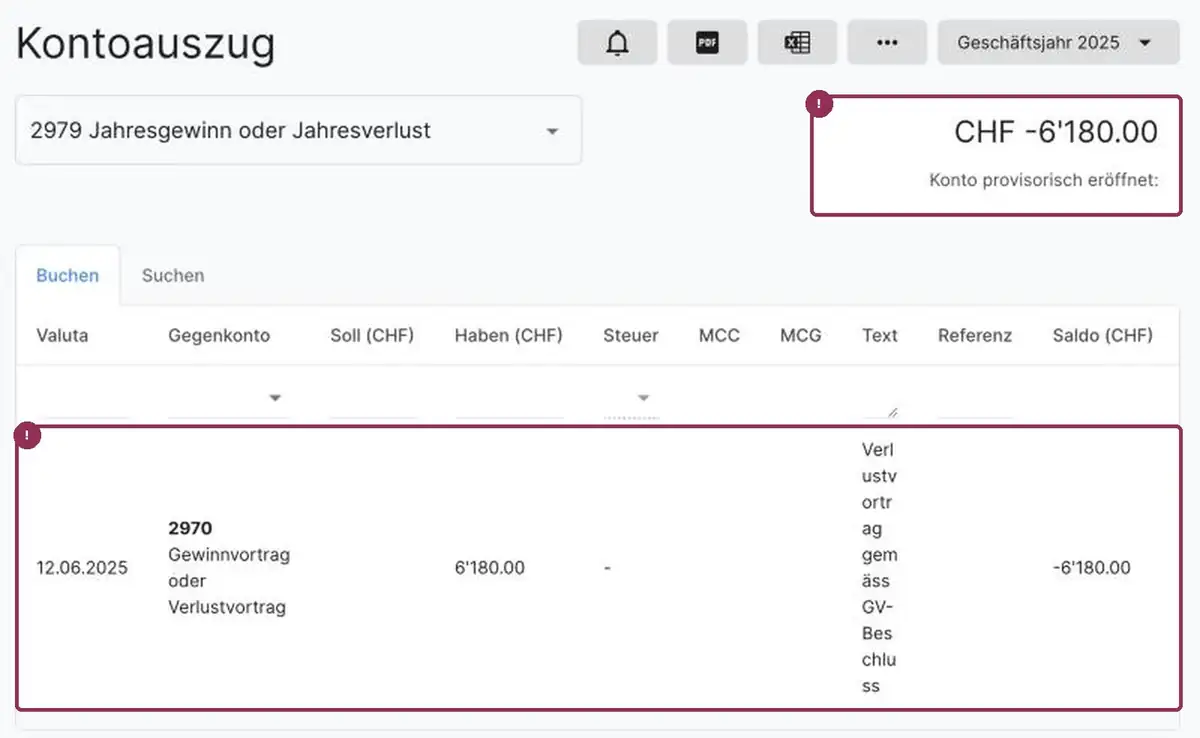
So sieht die Falle aus: Kein Saldovortrag, «Konto provisorisch eröffnet» und ein Saldo von CHF -6’180 statt CHF 0.00.
Gewinnverwendung vor der GV gebucht
Reserven und Dividende sind erst mit dem GV-Beschluss verbindlich. Wer vorher bucht, zeigt in der Bilanz Schulden gegenüber den Gesellschaftern, die es noch gar nicht gibt. Beschliesst die GV etwas anderes, müssen Sie alles stornieren.
Gewinnverwendung im alten Jahr gebucht
Die Verwendung gehört ins neue Jahr. Die Bilanz per 31. Dezember zeigt das Eigenkapital vor der Verwendung. Nur so stimmt sie mit dem Antrag überein, den die GV genehmigt.
Soll und Haben vertauscht
Gewinn heisst 9200 an 2979, Verlust heisst 2979 an 9200. Sind die Konten vertauscht, verdoppelt sich die Abweichung. Prüfen Sie nach der Buchung, ob die Zeile «Unverbuchter Reingewinn» oder «Unverbuchter Reinverlust» im alten Jahr verschwunden ist.
Dividende ohne Verrechnungssteuer
Wer die ganze Dividende überweist, schuldet die Verrechnungssteuer trotzdem. Dann gilt die Auszahlung als Nettobetrag, und die Steuer wird auf 100 Prozent hochgerechnet. Aus 35 Prozent werden so rund 53.8 Prozent des überwiesenen Betrags.
Grossen Verlust nicht geprüft
Deckt das Eigenkapital nicht mehr die Hälfte von Stammkapital und gesetzlichen Reserven, liegt ein Kapitalverlust vor. Dann muss die Geschäftsführung Massnahmen ergreifen. Ein Verlustvortrag allein reicht in diesem Fall nicht.
Geschäftsjahr zu früh geschlossen
Ein geschlossenes Jahr lässt sich in AbaNinja nicht mehr öffnen. Schliessen Sie es erst, wenn der Abschluss definitiv ist und keine Korrekturen mehr zu erwarten sind.
Checkliste zum Ausdrucken
- Alle Abschlussbuchungen im alten Jahr erfasst.
- Transferkonten 1090 und 1099 sind leer.
- Ergebnis per 31.12. gebucht: Gewinn 9200 an 2979, Verlust 2979 an 9200.
- Bilanz des alten Jahres zeigt kein unverbuchtes Ergebnis mehr, die Erfolgsrechnung endet mit CHF 0.00.
- Im neuen Geschäftsjahr «Saldi aus Vorjahr übernehmen» ausgeführt.
- Antrag über die Verwendung des Bilanzgewinnes von der GV genehmigt.
- Verwendung im neuen Jahr mit Datum und Hinweis auf den GV-Beschluss gebucht.
- Konto 2979 steht im neuen Jahr auf CHF 0.00.
- Konto 2970 entspricht dem Vortrag auf neue Rechnung.
- Bei einer Dividende: Verrechnungssteuer abgerechnet und bezahlt.
Fazit
Ergebnis buchen, Saldi übernehmen, GV abwarten
Wer diese Reihenfolge einhält, hat beim Jahresabschluss in AbaNinja keine Überraschungen. Das Ergebnis wandert per 31. Dezember auf 2979, kommt mit der Saldoübernahme ins neue Jahr und wird nach dem GV-Beschluss verteilt. Am Schluss steht 2979 auf null, und 2970 zeigt den Vortrag aus dem Antrag.
Weitere Tipps finden Sie in den Beiträgen Häufige Buchhaltungsfehler mit swiss21.org und Stripe in AbaNinja verbuchen.
Sie möchten Ihren Jahresabschluss nicht allein machen?
Die FS Beratung & Treuhand GmbH erstellt Ihren Abschluss in AbaNinja, bereitet den Antrag für die GV vor und übernimmt auf Wunsch die laufende Buchhaltung. In einem Einzelcoaching via Zoom zeigen wir Ihnen, wie Sie den Abschluss selbst sicher buchen. Schreiben Sie an info@fs-beratung-treuhand.ch oder rufen Sie an: 041 420 09 94.